「毎日1万円プロジェクト」では、2026年8月1日以降、プロジェクト外の資金を追加せず、プロジェクト内で生まれた収益を再投資します。そのためには、口座残高だけでなく、お金が増えた理由と減った理由を分けて記録する必要があります。
この記事では、管理表で使っている「収益」「損失」「支出」「資金移動」の分け方と、税金予定額・再投資可能資金の扱いを説明します。
最初に結論:お金の動きは4種類
- 収益:運用やブログによって利益・収入が確定した
- 損失:FXや株式の決済によって損失が確定した
- 支出:プロジェクトの運営に必要な費用を使った
- 資金移動:お金の置き場所や精算先が変わっただけ
収益はプロジェクトの成果を増やし、損失と支出は成果を減らします。資金移動は、プロジェクト全体の成果を増減させません。税金予定額はこの4種類とは別に、将来の納税に備えて使わずに確保する金額です。
プロジェクト損益
= 収益 - 損失 - 支出
迷ったときの判定順序
- 運用やブログによって利益・収入が確定したなら「収益」
- 投資の決済によって損失が確定したなら「損失」
- プロジェクトの運営に必要な費用を使ったなら「支出」
- いずれでもなく、口座や精算先が変わっただけなら「資金移動」
同じ金額を複数の項目で記録する場合でも、収益として数えるのは1回だけです。
実際の記録方法
FXを決済したとき
FXを決済したときは、売買益と決済時に確定したスワップを合計し、「FX確定益」として収益に記録します。
反対に、決済結果がマイナスになった場合は「FX確定損」として損失に記録します。未決済ポジションの含み損は、決済するまで損失には含めません。
売買益が1,500円、決済スワップが135円なら、FX確定益は1,635円です。この1,635円を収益として1回計上します。
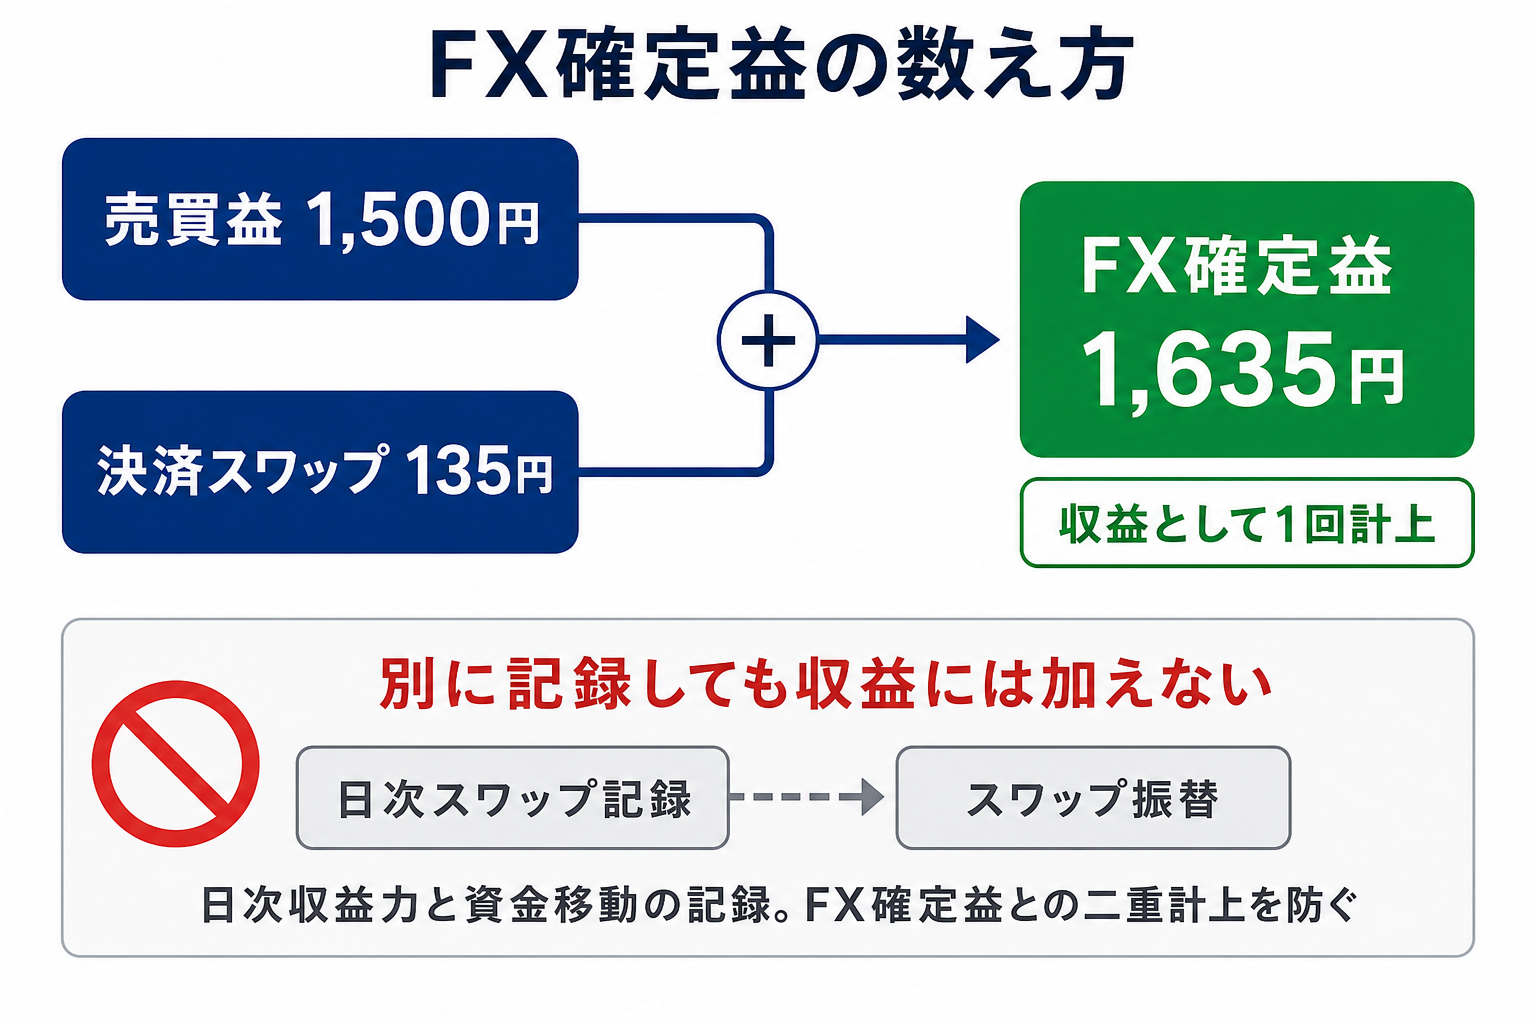
日次収益力は「現在の仕組みが1日いくら生み出せるか」を見るための別の指標です。確定収益の合計には加えません。
スワップ振替を記録したとき
FXを決済すると、決済したスワップは日次の累積スワップから外れます。その変化を管理表へ反映するため、「スワップ振替」を資金移動として記録します。
スワップ振替は新しい利益ではありません。決済スワップはすでにFX確定益へ含めているため、スワップ振替を収益に加えると二重計上になります。
管理表では、2026年8月7日に決済したスワップ135円と156円の合計291円を、スワップ振替として記録しています。291円は資金移動であり、収益合計には含めません。
プロジェクト外の資金で立て替えたとき
プロジェクトの運営に必要な費用は、支払った口座にかかわらず「支出」として記録します。
プロジェクト外の資金で一時的に支払った場合は、同じ金額を「未精算立替金」として管理します。後日プロジェクト資金から返したときは、支出をもう一度計上せず、「立替金の精算」という資金移動として記録します。
税金予定額は支出ではなく、使わずに確保するお金
税金予定額は、将来の納税に備えて管理する金額です。利益が発生するたびに税金相当額を取り分けるのではなく、毎月末に実績を締め、翌月第1週までに前月末時点の年初来実績から収入源別に算定・更新します。
- 毎月末で実績を締める
- 翌月第1週までに、前月末時点の年初来実績から収入源別の税金予定額を算定・更新する
- 必要税金予定額が確保済み額を上回る場合だけ、不足額を税金用銀行口座へ移す
- 税金用銀行口座への移動は内部振替とし、その時点では支出にしない
- 未実現スワップや株式・為替の含み益は算定対象に含めない
- 年途中に必要税金予定額が減っても、原則として税金用銀行口座から戻さない
- 年間損益確定後に余剰額を精算する
FXでは、スワップや決済損益が口座へ反映されるため、月中はその資金を含む実際の有効証拠金で通常運用を続けます。利益発生の都度、税金分をFX口座から取り出しません。
FXの必要税金予定額と確保済み額の累積不足額が1万円未満なら、翌月へ繰り越して出金しません。累積不足額が1万円以上になった場合に不足額を税金用銀行口座へ移し、移動後の実際の有効証拠金を新しい基準有効証拠金に設定します。MXN/JPYの買い増し計算で、税金予定額を仮想的に差し引く処理は行いません。年間精算時は、累積不足額が1万円未満でも必要額を処理します。
高配当株は将来のキャッシュフロー候補ですが、現時点では新規配分を開始していません。将来開始する場合の税金予定額は、実際に使用する口座区分と確定損益を基に、その時点の正式ルールで管理します。
税務情報は、国税庁の「外国為替証拠金取引(FX)の課税関係」、「雑所得」、「必要経費の知識」を確認しています。
月末に再投資できる金額を確認する
月末時点では、プロジェクト外へ返す予定のお金、支払予定の必要経費、確保済みの税金用資金を確認し、再投資へ回せる資金の上限を管理します。
管理上の再投資可能資金
= プロジェクト総資産
- 未精算の立替金
- 確保済みの税金用資金
- 支払予定の必要経費
再投資可能資金は、使える上限の目安です。実際に投資する金額は、FX口座の安全余力なども確認して決めます。FXでは税金予定額を仮想的に差し引かず、実際の有効証拠金で買い増しを判定します。税金用銀行口座へ資金を移した場合だけ、移動後の有効証拠金を新しい基準にします。資金が不足する場合はプロジェクト外から補填せず、支出の延期・縮小や運用の休止を検討します。確保後の資金をどの収入源へ回すかは、「収益の再投資方針」で整理しています。
まとめ
- 利益や収入が確定したら「収益」
- 投資の損失が確定したら「損失」
- 運営に必要な費用を使ったら「支出」
- 置き場所や精算先が変わっただけなら「資金移動」
- 税金予定額は月末締め後、翌月第1週までに年初来実績から更新する
- 税金用銀行口座への移動は内部振替とし、年途中は原則として戻さない
- FXの累積不足額が1万円未満なら繰り越し、1万円以上で不足額を移す
この区分を守ることで、同じ利益の二重計上やプロジェクト外からの補填による成果の水増しを防げます。
プロジェクト全体の対象資産と再投資方針は「毎日1万円プロジェクトの運用ルール」、日次収益力の計算方法は「『毎日1万円』はどう計算する?|平均日次収益力の考え方」で説明しています。